海外 SaaS 收款:Stripe、MoR 与 Web3 怎么选
海外 SaaS 收款:Stripe、MoR 与 Web3 怎么选
我原来以为,给海外 SaaS 接支付主要就是两个问题:Stripe 好不好接,手续费多少。
真正把几家方案摊开以后,才发现这个问题问错了。
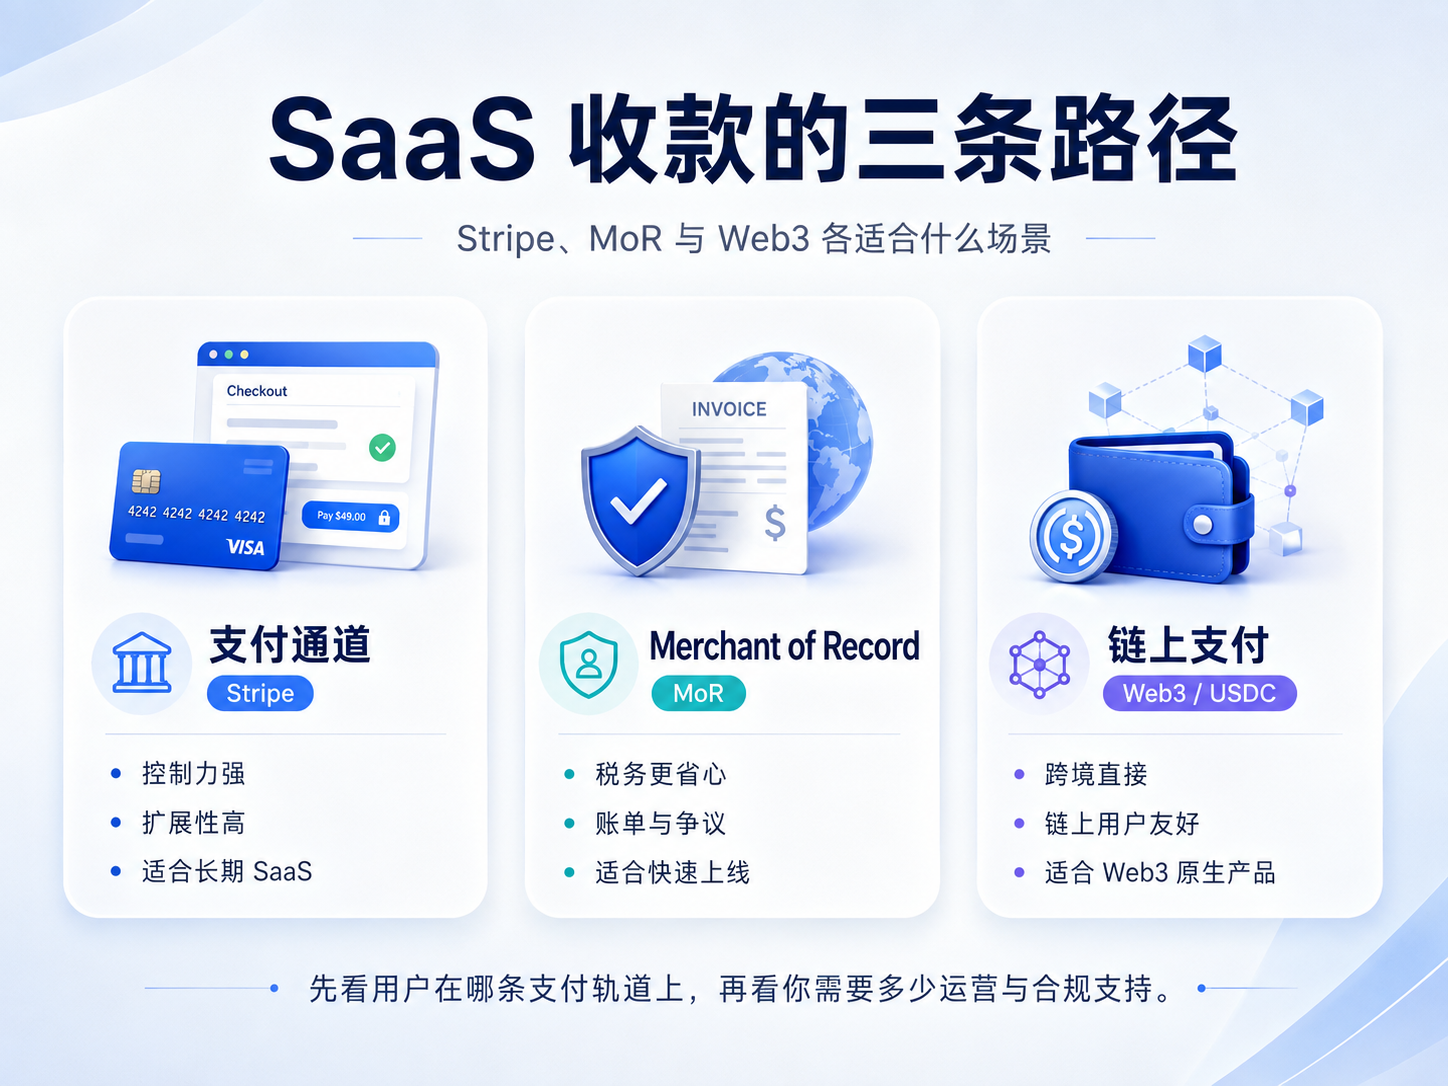
Stripe、Lemon Squeezy、Paddle、Creem,甚至 USDC,表面上都在解决“怎么收钱”,背后其实是三件不同的事:接一条支付通道、找一家 Merchant of Record 替你卖,或者直接让用户链上付款。
这三件事一分开,选型反而没那么复杂。
一、Stripe 和 MoR 根本不是同一种东西
直接拿 Stripe 3% 多的费率和 Lemon Squeezy、Paddle 5% 左右的费率比较,其实没太大意义。
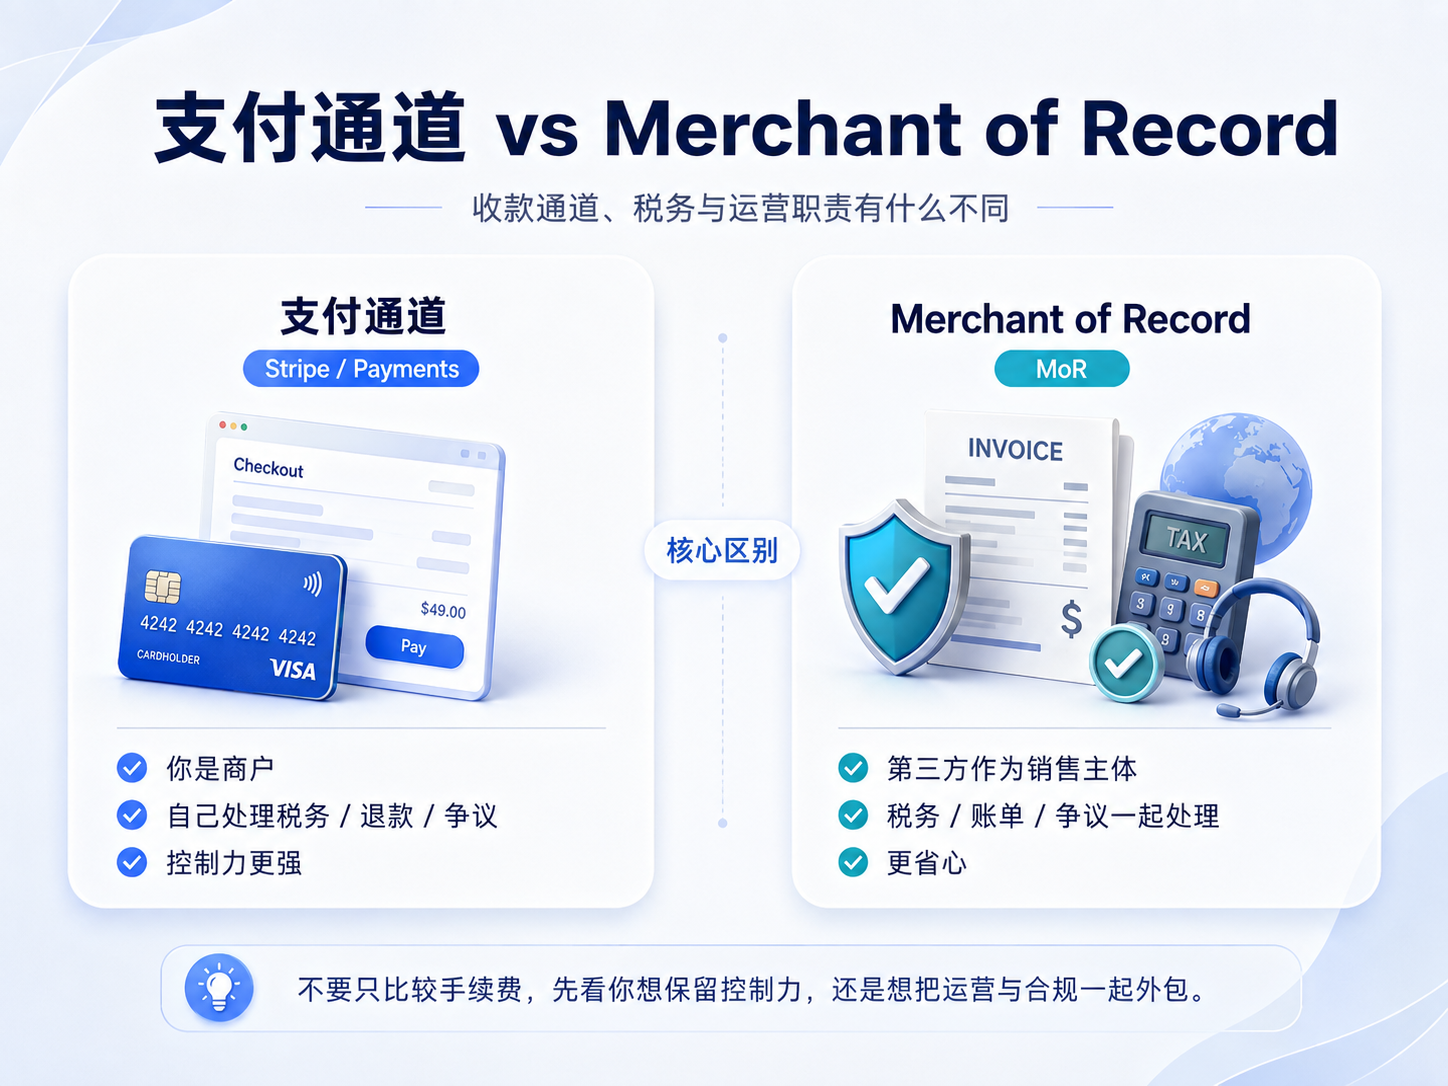
Stripe Payments 主要解决“钱怎么收进来”。你还是商户,销售税、退款、争议、账单这些事最终还是你的。
MoR 不一样。它连“谁在卖”都接过去了:平台作为销售主体完成交易,再替你处理其中很大一部分税务和支付运营。
所以 MoR 贵的那一点,不只是支付手续费,更像是在买一层商业外包。
二、为什么很多 SaaS 最后还是从 Stripe 开始
Stripe 有个很实际的优点:你可以从很轻的地方开始,但很难把它用到头。
一个普通 SaaS,Checkout 加 Webhook 往往就够了。支付页 Stripe 托管,付款结果回来后开通订阅或 Pro。等真的有了按量计费、席位、企业账单、分账,再往 Billing 上加,不需要第一天就把整套商业系统造出来。
这也是我更愿意把 Stripe 当“基础设施”而不是一个支付按钮的原因。小项目可以用得很简单,业务长大以后又不容易撞天花板。
以新加坡账户当前标准价格为例,本地银行卡成功交易是 3.4% + S$0.50,国际卡和货币转换另算。Stripe 现在还多了一条 Managed Payments:在 Payments 之外再加 3.5%,把它切成 MoR 模式。
换句话说,Stripe 现在连“以后嫌税务麻烦怎么办”这条退路也补上了。
三、如果不想自己碰税务,就看 MoR
MoR 这边我反而不会研究太多家。真正值得先看的,基本就是 Lemon Squeezy、Paddle 和 Creem。
Lemon Squeezy 很适合独立软件。订阅、License Key、数字下载这些东西都已经帮你铺好了,开发者只管付款后给用户什么权益。代价是价格不算低:5% + US$0.50 / 笔起,国际交易、PayPal、订阅还有附加费。
Paddle 更像成熟 SaaS 的版本。也是 5% + US$0.50 / 笔,但 Billing、全球税务和支付运营这套东西更重一些。如果产品一开始就明确要做全球订阅,我会认真比较 Paddle。
Creem 是最有意思的新变量。3.9% + US$0.40,价格明显更激进,还把订阅、Revenue Splits、多币种、Stablecoin payouts 这些能力一起做了。
三家没有谁全面碾压谁。Lemon Squeezy 胜在顺手,Paddle 胜在成熟,Creem 胜在价格和新鲜感。
| 方案 | 当前公开基础定价 | MoR | 主要特点 |
|---|---|---|---|
| Stripe Payments | 按账户地区和支付方式计价 | 否 | 生态完整、控制力强、长期扩展能力强 |
| Lemon Squeezy | 5% + $0.50 起;部分国际 / 订阅交易有附加费 | 是 | 独立软件、数字产品、省心 |
| Paddle | 5% + $0.50 | 是 | 成熟 SaaS、Billing 与全球税务 |
| Creem | 3.9% + $0.40 | 是 | 新兴、费率有竞争力、面向软件与 SaaS |
但我不会因为 Creem 便宜一截,就把已经稳定赚钱的产品贸然迁过去。支付这东西一旦开始进真钱,结算稳定性、风控误杀、客服和长期兼容性都比省下一个百分点重要。
新项目我愿意试,成熟业务我会保守一点。
四、真正的第一道选择,其实是用户怎么付钱
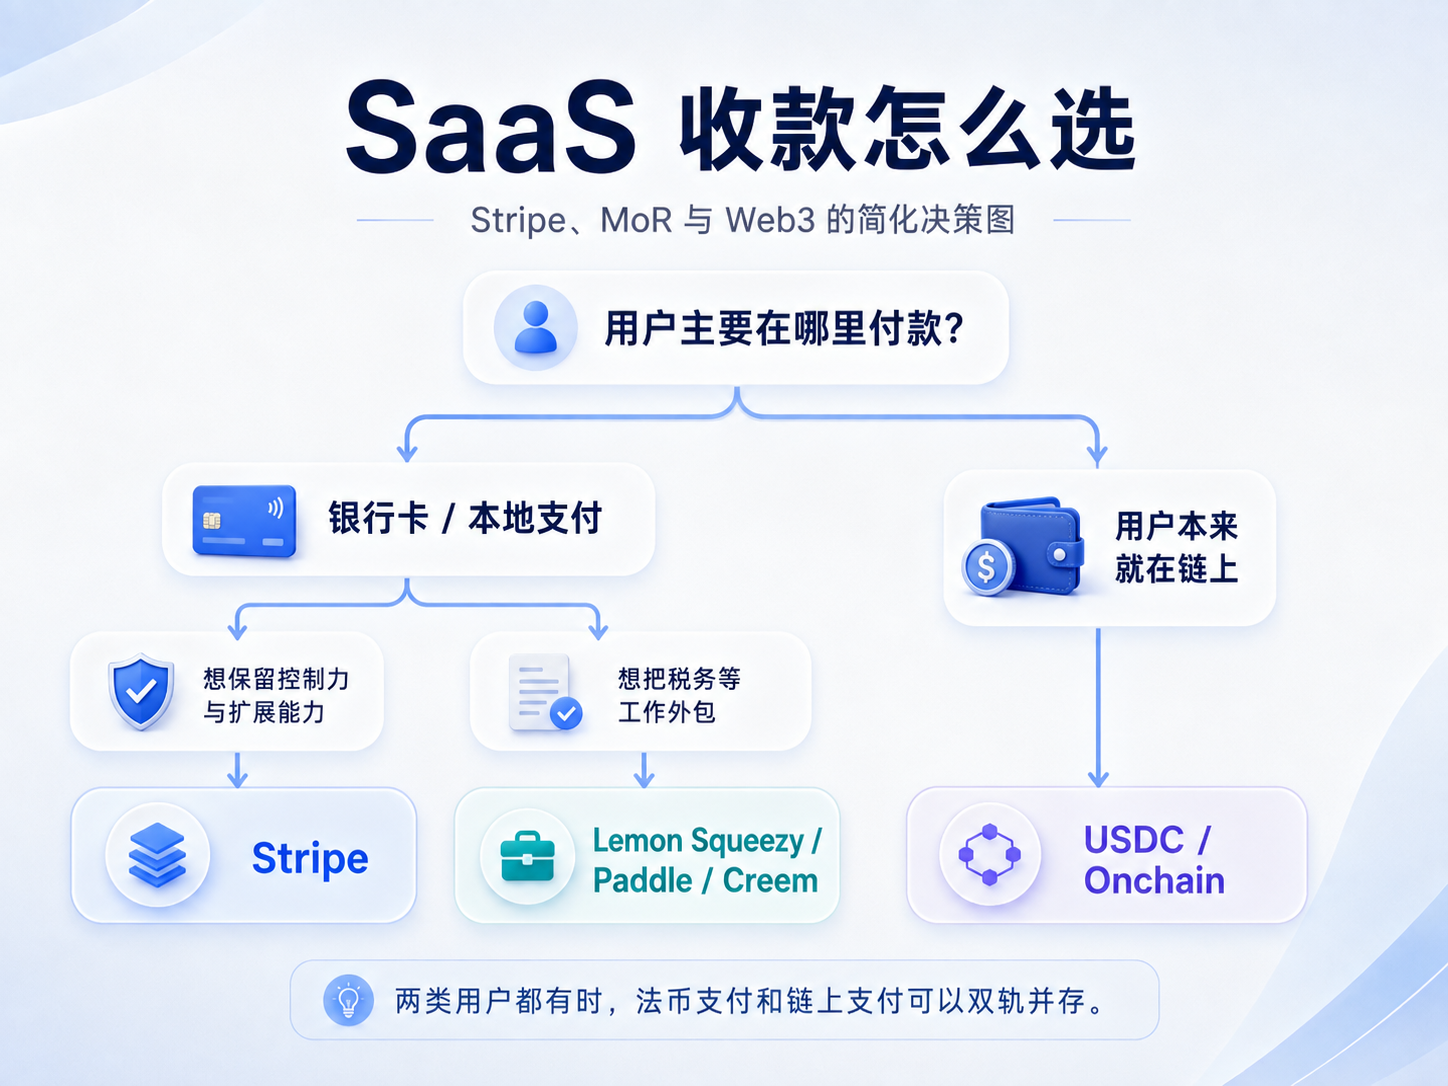
前面这些平台研究到最后,我现在反而先问一个更简单的问题:用户的钱现在在哪?
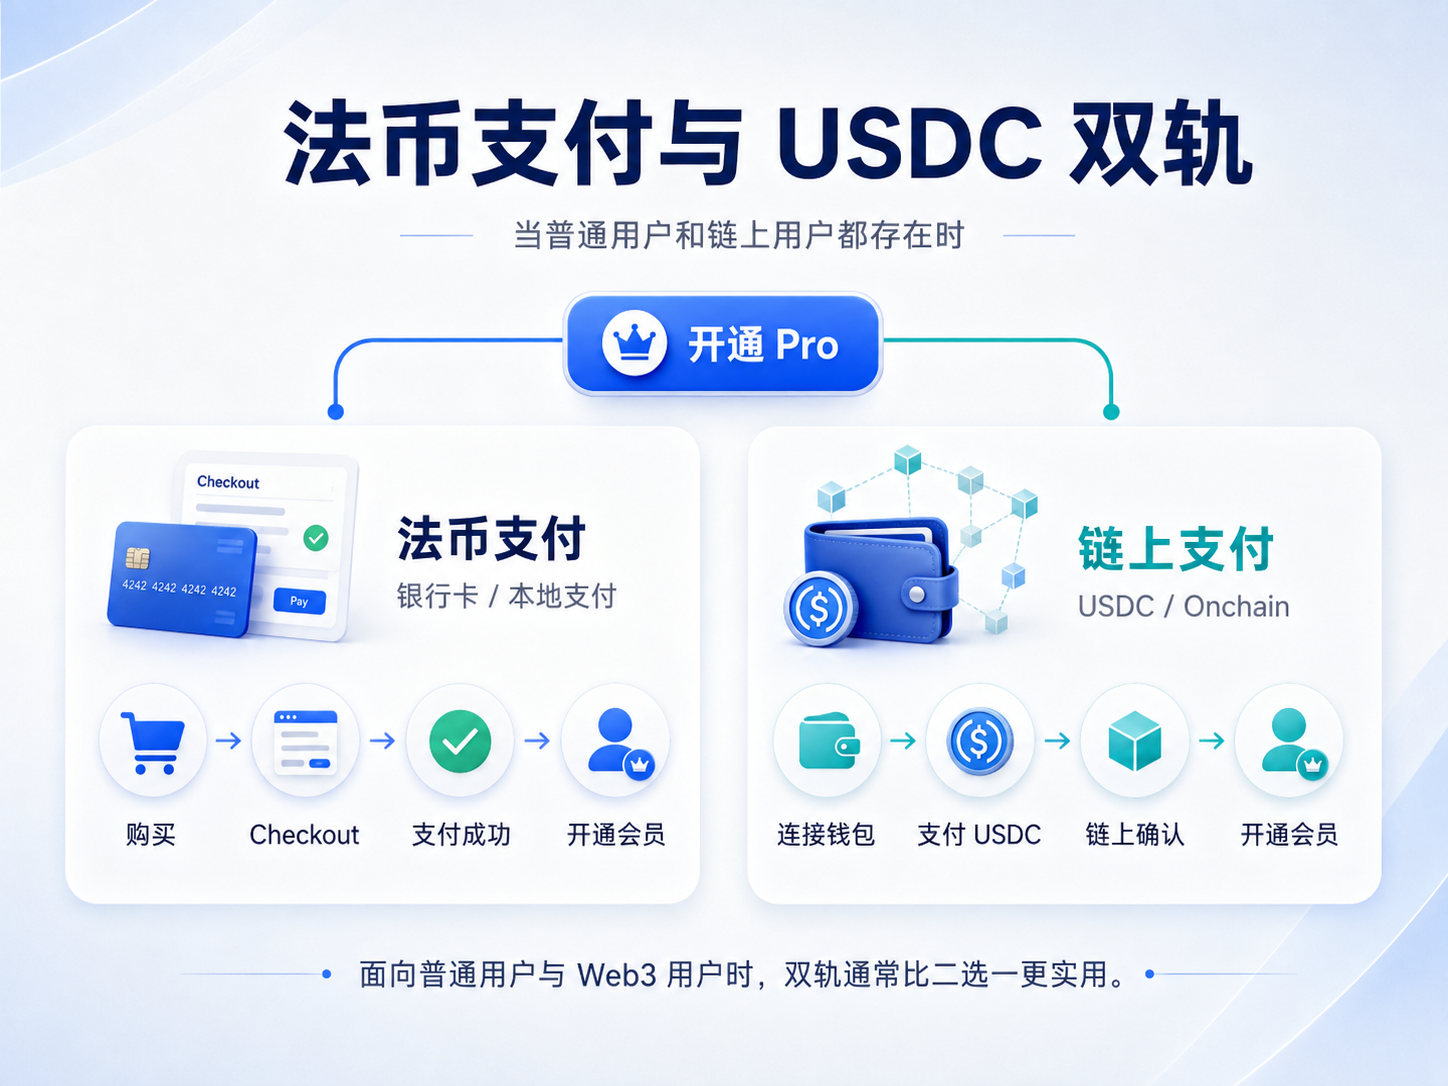
如果用户主要拿银行卡和本地支付付款,那就在 Stripe 和 MoR 之间选;如果用户本来就在链上,USDC 根本不该等到“其他方案”里才想起来。
两类用户都有,也没必要二选一。
这张图基本就是我现在的选型顺序:先看用户在哪条支付轨道上,再决定自己要不要接住税务和运营。第一轮做到这里,已经够了。
五、USDC 不是备用方案
我自己其实挺喜欢 Web3 支付,原因很朴素:方便。
用户本来就有钱包和稳定币时,让他再掏银行卡、填一遍信息,反而像多绕了一圈。连接钱包、确认一笔 USDC,业务侧看到链上结果以后开通权益,这条链路非常短。
而且它不是只能“收一笔钱”。交易本身就是可编程的,后面的会员开通、分账、链上凭证,都可以继续接着做。
它当然不会自动消灭税务、记账和退款这些现实问题,但这和“Web3 支付好不好用”是两回事。
真正的限制一直是用户习惯。对完全没有钱包的人,USDC 很麻烦;对已经在链上的人,它可能就是最顺手的那个按钮。
所以我不会把链上支付放在“高级选项”里。用户在哪边,就把哪条路放前面。
六、如果今天让我重新选一次
如果是一个普通 SaaS,我大概率还是先接 Stripe。不是因为它永远最好,而是够轻、上限又高,后面真长起来不容易推倒重来。
如果只是一个小软件,我又不想把时间花在全球税务和账单上,那就直接选一家 MoR。Lemon Squeezy、Paddle、Creem,谁更适合当时的产品就用谁。
如果用户明显偏 Web3,我会把 USDC 从第一天就放进去。
平时自己的项目,最后很可能就是一个挺朴素的组合:Stripe 或一家 MoR,再加 USDC。
支付系统没必要在第一天设计得像一家银行。先让用户能用自己最顺手的方式把钱付出来。等真的开始赚钱,再去解决那些只有赚钱之后才会出现的问题。