Polymarket 双 Token:YES / NO 如何运转
Polymarket 双 Token:YES / NO 如何运转
我第一次真正觉得 Polymarket 这套设计很巧,不是在看订单簿,而是在处理 YES / NO 这两种资产的时候。
我之前在 Polymarket 上写过量化交易机器人,也做过一个类似的预测市场。站在策略和系统实现两个角度再回头看,会发现它的“双 Token”并不是把一个简单问题搞复杂了,反而是把很多原本需要单独处理的逻辑统一了。
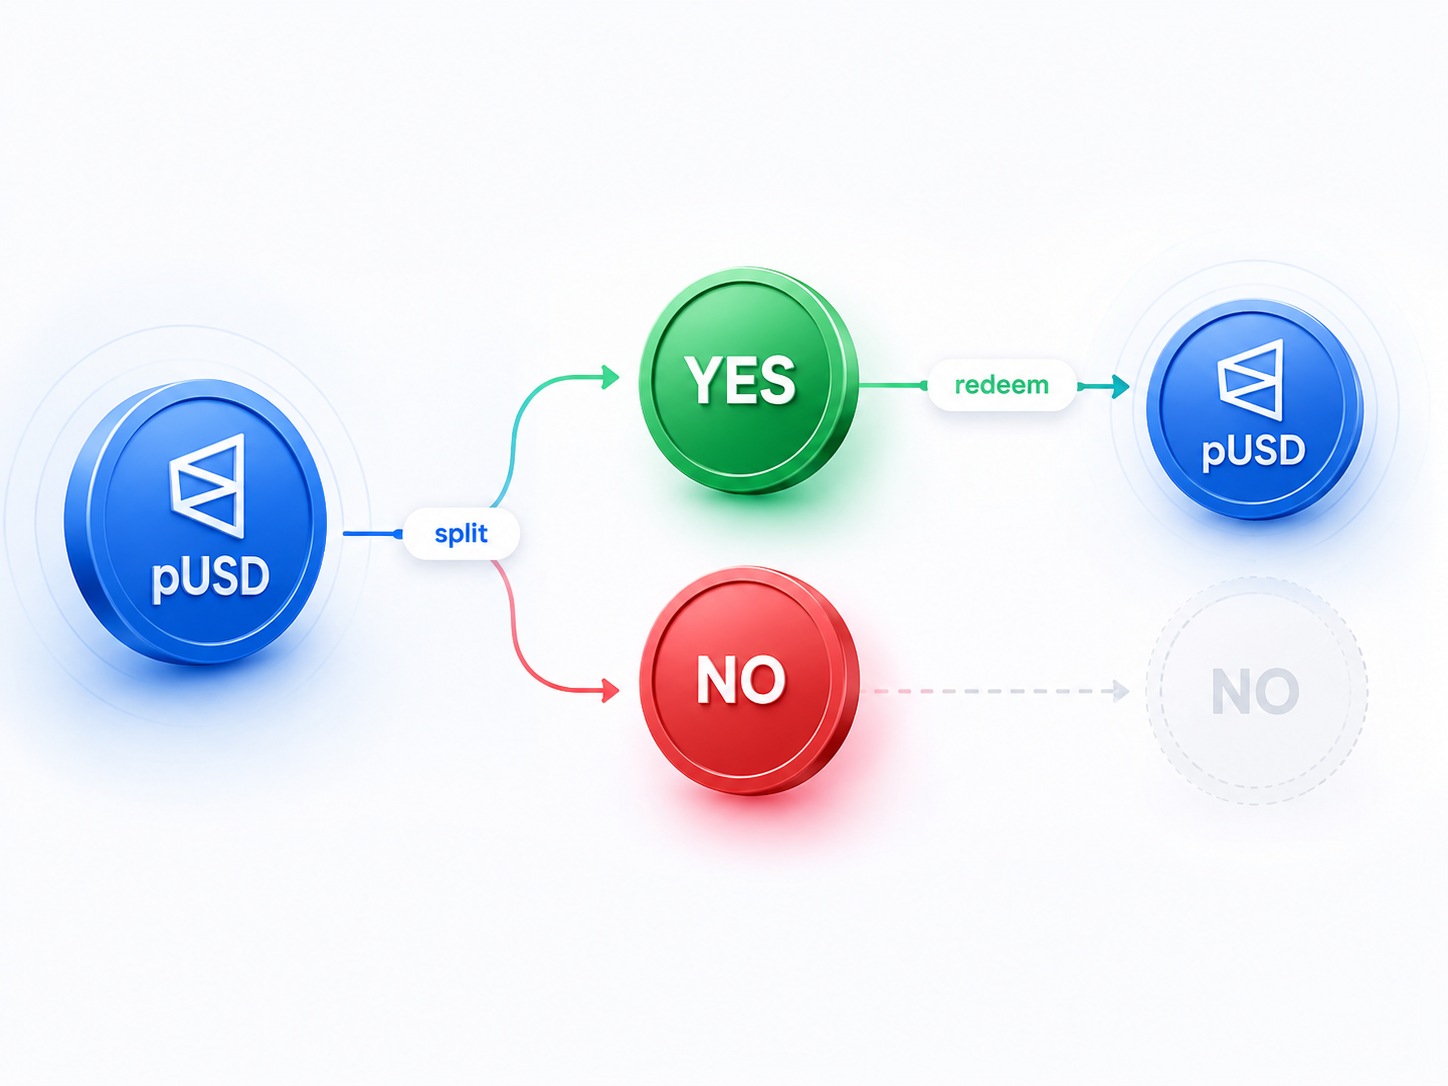
页面上的 YES 和 NO 看起来只是两个交易方向,链上却是两种真实的 ERC1155 Outcome Token。一个二元命题被拆成两种可以独立持有、交易和转移的资产,同时又保持 1 pUSD ↔ 1 YES + 1 NO 的完整抵押关系。
市场结束前,完整的一套 YES + NO 可以 merge 回 pUSD;结果确定后,再由 redeem 按 payout 结算胜负。也就是说,从资产生成、交易中的库存管理,到最终结算,始终围绕同一套 Token 模型展开。这个统一性,是我觉得它最漂亮的地方之一。
一、YES / NO 为什么要做成两种 Token
Polymarket 把每个市场的 YES / NO 做成 ERC1155 Outcome Token,底层沿用 Gnosis Conditional Token Framework(CTF)。这样不需要为每个市场分别部署一套 ERC20,大量市场的 position 可以共用同一份合约,再通过 tokenId 区分。
一个 Outcome Token 最终由 condition、outcome collection 和 collateral 一起确定;算出来的 positionId,就是 ERC1155 的 tokenId。这也是为什么两个市场即使都叫 YES,链上仍然是两种完全不同的资产。
conditionId:这是什么条件
CTF 中,一个 condition 由 oracle、questionId 和 outcome 数量确定:
conditionId = keccak256(
    abi.encodePacked(oracle, questionId, outcomeSlotCount)
);
二元市场的 outcomeSlotCount 是 2。合约并不关心页面上显示的标题是不是“YES / NO”,它只管理两个 outcome slot 以及最终对应的 payout。
collectionId:选中了哪些 outcome slot
CTF 用 indexSet 表示 outcome 子集。二元市场通常就是 0b01 和 0b10;它们与 YES / NO 的对应关系由市场元数据决定,再和 conditionId 一起形成对应的 collection。
positionId:真正的 ERC1155 tokenId
最后,CTF 把抵押资产和 collection 组合成 position:
positionId = uint256(
    keccak256(abi.encodePacked(collateralToken, collectionId))
);源码对这个值的注释很直接:position ID is the ERC1155 token ID。到这里,页面上的 YES / NO 就不再只是两个方向,而是可以被持有、转移和撮合的真实链上资产。
二、完整抵押关系:1 pUSD 对应一套 YES + NO
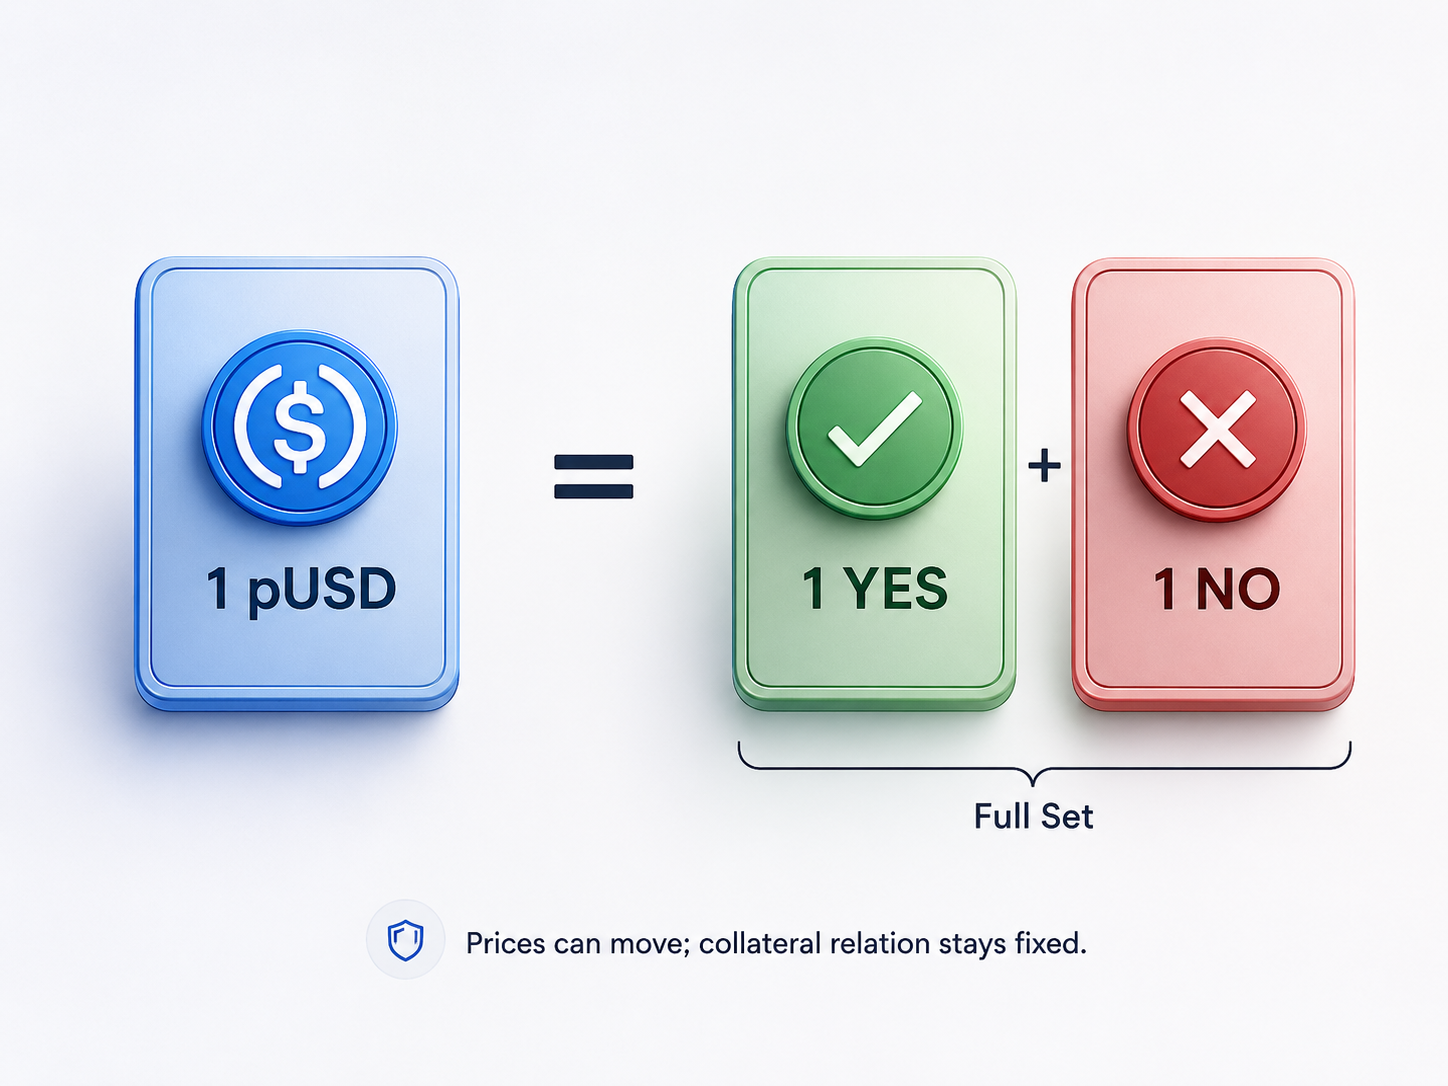
Polymarket 当前使用 pUSD 作为交易抵押资产。官方文档给出的关系很直接:1 pUSD 对应一套 1 YES + 1 NO,每一套完整组合都由 CTF 中锁定的 collateral 支持。
这里最容易混淆的是抵押关系和市场价格。YES 可以交易在 0.63,NO 可以交易在 0.38,但这不代表它们分别锁着对应金额的 pUSD。价格由订单簿决定;合约真正固定的是 1 YES + 1 NO 可以组成一个 full set,并对应 1 pUSD collateral。
因此市场价格怎么波动,都不会改变底层的 full-set 关系。
三、split / merge / redeem:资产如何闭环
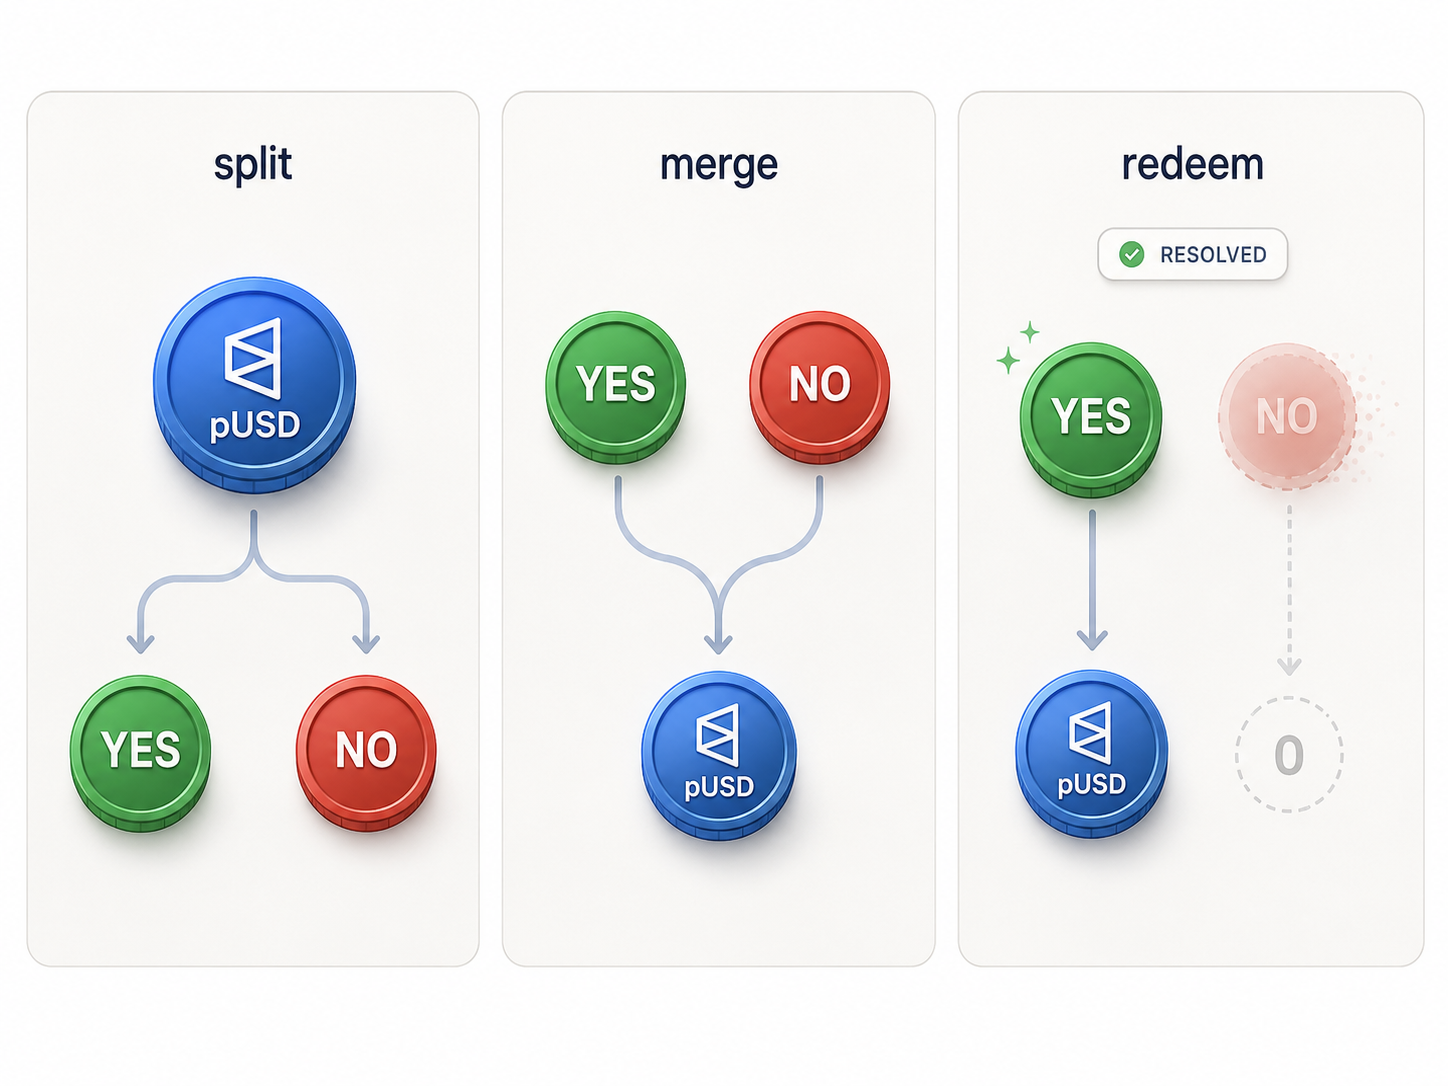
split:锁入 pUSD,同时生成一整套 Outcome Token
最简单的例子就是:把 100 pUSD split 进去,会得到 100 YES 和 100 NO。底层对应 CTF 的 splitPosition()。
对于普通二元 root position,可以把这次调用理解成:collateral 是 pUSD,parentCollectionId 为 0,conditionId 指向当前市场,partition 是 [0b01, 0b10],amount 是 100。当 partition 覆盖完整 outcome set 时,splitPosition() 做两件核心事情:
- 从调用者转入
amount的 collateral; - 为 partition 中的每个 position mint 同样数量的 ERC1155 token。
结果就是用户少了 100 pUSD,CTF 多锁了 100 pUSD,同时 YES 和 NO 各 mint 100。这里没有“凭空创造价值”。Outcome Token supply 增加的同时,CTF 里也多锁入了等量 collateral。
这对做市尤其重要。做市商如果需要同时持有 YES 和 NO 库存,不必分别从市场上买两边,可以直接把 pUSD split 成一整套 Outcome Token。
merge:销毁完整集合,把 collateral 取回来
mergePositions() 基本就是 split 的反方向操作。
假设地址里同时有 100 YES 和 100 NO,并且它们来自同一个 condition、同一个 collateral,那么这套完整集合可以直接 merge 回 100 pUSD。合约内部会 _batchBurn() 对应 position,再把等量 collateral 转回调用者。资产变化正好和 split 相反:两边 Outcome Token supply 各减少 100,CTF 释放 100 pUSD。
因此 merge 并不是“在订单簿里卖掉 YES 和 NO”。它不需要对手方,也不依赖当前盘口,只要求调用者自己持有等量、可组成完整集合的 Outcome Token。
这给 inventory management 多出了一条路径:如果策略过程中同时积累了 YES 和 NO,不一定要分别挂单卖出;完整部分可以直接 merge 回 collateral。
redeem:市场有结果后按 payout 结算
redeem 和 merge 很容易被混在一起,但它们解决的是两个不同阶段的问题。
merge 不要求市场已经 resolution。 它依赖的是“我是否持有完整集合”。
redeem 则必须等 condition 已经有 payout。 CTF 的 redeemPositions() 开头就检查:
uint den = payoutDenominator[conditionId];
require(den > 0, "result for condition not received yet");
也就是说,在 oracle 结果还没有写入 condition 之前,不能走最终 redemption。
函数签名为:
function redeemPositions(
    IERC20 collateralToken,
    bytes32 parentCollectionId,
    bytes32 conditionId,
    uint[] calldata indexSets
) external这里还有一个容易忽略的细节:redeemPositions() 没有传 amount。它会读取调用者在指定 position 上的 balanceOf,计算 payout 后,把对应余额 burn 掉。
对于最简单的二元结果,如果 payout 是 [1, 0],100 YES 最终可以兑回 100 pUSD,100 NO 则归零;如果 payout 是 [0, 1],结果反过来。
CTF 的计算并不是在代码里写死“YES = 1、NO = 0”,而是把 position 对应的 indexSet 与 condition 的 payoutNumerators 组合起来计算最终 payout。这让同一套框架可以处理不止二元 YES / NO 的条件资产。
三种操作的区别
把交易界面拿掉,只看资产层,这三个函数非常清楚:
| 操作 | Outcome Token | Collateral | 关键条件 |
|---|---|---|---|
split | mint | 锁入 CTF | 有效 partition |
merge | burn | 从 CTF 取回 | 持有完整集合 |
redeem | burn | 按 payout 释放 | condition 已 resolution |
所以 split / merge / redeem 并不是三个“交易 API”。它们直接改变 Outcome Token 的 supply 与 CTF 中的 collateral 状态。
普通 BUY / SELL 则是另一层:用户通过 CLOB 交易 position,而 Exchange 在结算时根据订单组合选择直接 transfer,或者利用完整条件资产的结构走 MINT / MERGE 路径。
四、最巧的地方:两个 BUY 也能成交
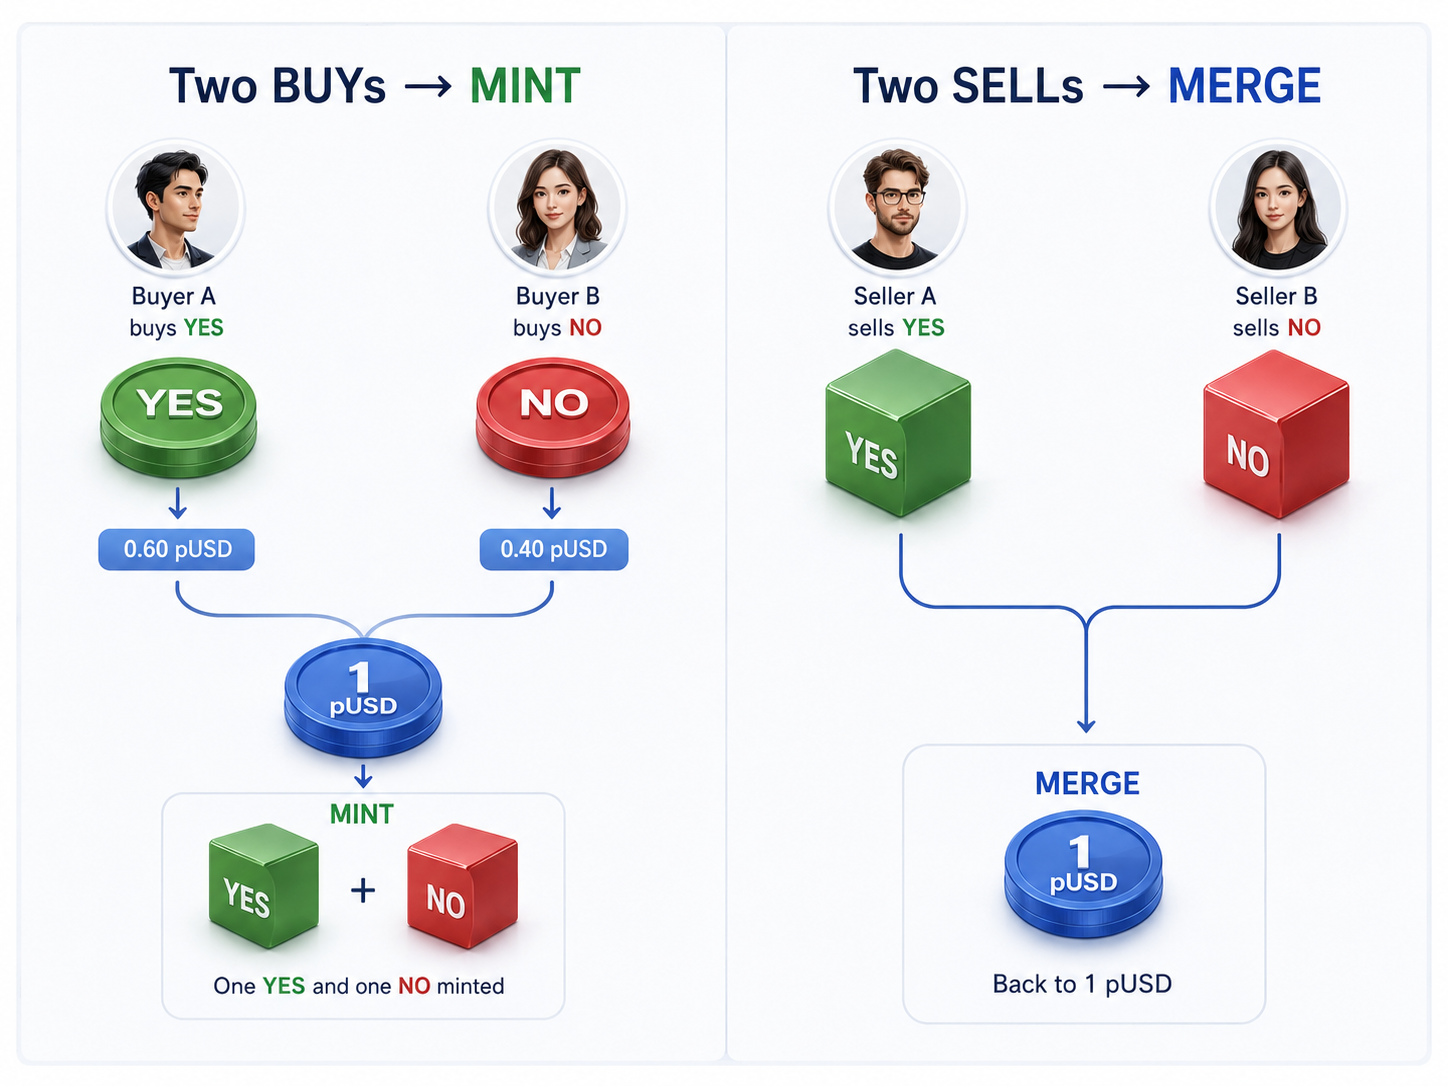
前一层 Exchange 里有个一开始很反直觉的现象:两个 BUY 也能彼此成交。
比如一个人愿意用 0.60 pUSD 买 YES,另一个人愿意用 0.40 pUSD 买 NO。传统直觉会问:卖家在哪里?但在这套资产模型里,两边加起来刚好是 1 pUSD,可以直接形成一套完整抵押,再 mint 出一枚 YES 和一枚 NO 分给双方。
两个互补 SELL 也是同一件事的反方向。YES 和 NO 一旦重新凑成完整集合,就可以一起 burn,释放底层 collateral。
这也是我做交易机器人时觉得很有意思的地方。策略看到的是两个盘口、两个价格和各自的库存,但底层并不是两套互不相干的资产。YES + NO 始终有机会重新回到一个完整的 1 pUSD。
这会直接影响做市和库存管理。机器人如果同时积累了两边仓位,不一定非要分别找对手盘退出;完整部分可以直接 merge。反过来,需要双边库存时,也可以从 collateral split 出来,而不是先在市场里把两边都买齐。
我自己做类似预测市场时也会遇到同一个问题:如果 YES / NO 只是数据库里的方向标记,撮合、持仓、结算、库存回收往往会长成几套不同的逻辑。Polymarket 的做法更干净——先把结果变成资产,后面的交易系统围绕资产规则工作。
所以 CTF Exchange V2 里的 MINT / MERGE 并不是为了撮合而额外设计的一套技巧,它只是把 Conditional Token 原本就存在的 full-set 关系利用到了结算层。订单簿和链上资产因此没有被硬生生拆成两套世界。
五、做过机器人和预测市场后,我怎么看这套设计
我自己做过类似预测市场以后,反而更能体会这种资产模型的价值。
如果 YES / NO 只是数据库里的两个方向,撮合、持仓、结算、库存回收很容易各自长出一套逻辑。Polymarket 先把结果变成真实资产,再让订单簿、做市和结算围绕这套资产关系工作,系统边界会干净很多。
对量化机器人也是一样。策略表面上盯的是两个盘口,底层却始终知道 YES 和 NO 可以组成 full set。库存因此不只有“买”和“卖”两种处理方式,还多了 split 和 merge 这两条路径。
这也是我觉得双 Token 最巧的地方:它不是为了链上而链上,而是用一套资产关系,把交易、库存和结算统一到了一起。