Polymarket CTF Exchange V2:一笔预测市场订单如何完成链上结算
Polymarket CTF Exchange V2:一笔预测市场订单如何完成链上结算
Polymarket 表面上是一个很简单的交易产品:一个问题,YES / NO 两个方向,一张订单簿。进入结算层后,有三个问题绕不开:YES 和 NO 在链上究竟是什么资产?没有传统意义上的卖家时,两个 BUY 为什么也能成交?链下 CLOB 又怎样把撮合结果变成链上的最终资产交换?
这三个问题都落在 Polymarket 当前使用的 CTF Exchange V2 上。沿着一笔订单从 CLOB 到链上的路径,可以把核心机制拆成三部分:资产模型、订单授权和结算。
2026 年 4 月 28 日,Polymarket 的 CLOB V2 正式上线。升级不仅替换了 SDK,还同时重写了 Exchange 合约、CLOB 后端和抵押资产体系:旧的 USDC.e 直接结算被 pUSD 抵押层取代,V1 签名订单不再兼容生产环境,Exchange 的 EIP-712 domain 也从版本 1 升到了 2。官方迁移说明
旧 ctf-exchange 仓库随后被归档,官方要求新的集成直接参考 V2。V1 归档仓库 · CTF Exchange V2
一、Polymarket 不是“所有事情都上链”的 DEX
Polymarket 官方把 CLOB 描述为一个 hybrid-decentralized trading system:订单撮合发生在链下,而成交后的资产交换在 Polygon 上通过 Exchange 合约原子结算。用户签署的是 EIP-712 订单,CLOB 负责维护订单簿和寻找可成交订单,Operator 再把撮合结果提交到链上。CLOB Overview
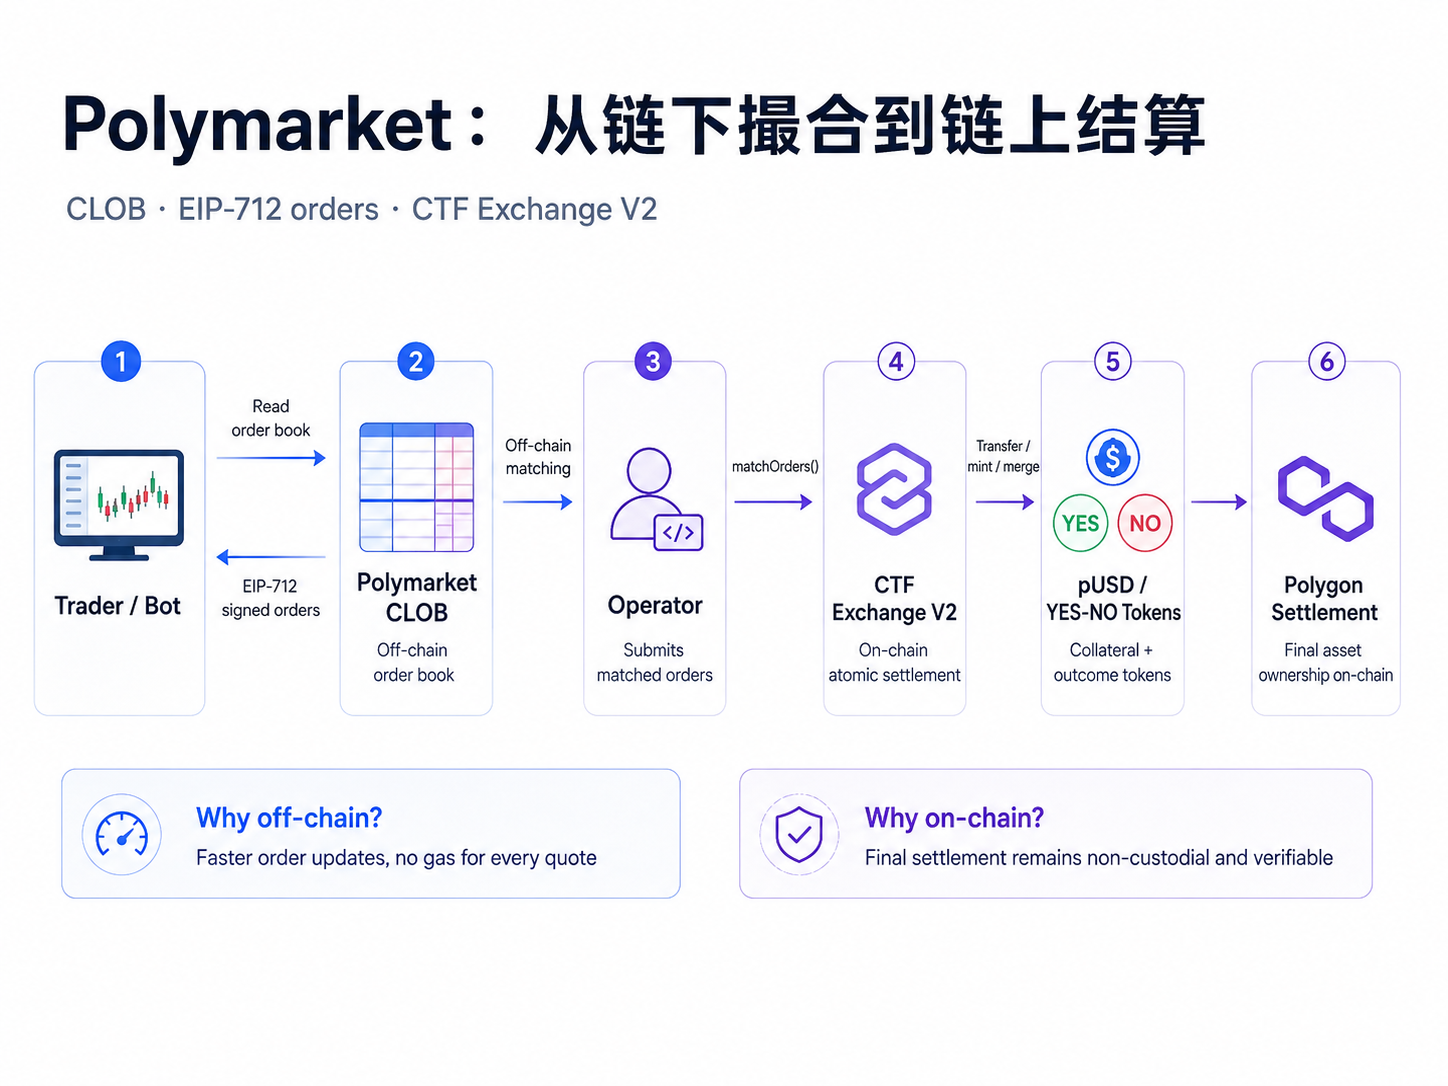
这套设计把两种目标分开了:
- 撮合效率交给链下 CLOB,不需要每一次挂单、撤单都支付链上 gas;
- 资产所有权与最终结算交给链上合约,Operator 不能凭空制造一笔用户没有授权的订单。
对于做量化或者交易机器人的开发者,这个边界很重要。我们平时主要面对的是 CLOB API,但 CLOB 并不是最终账本。
二、YES / NO:两个按钮背后是一对完整抵押的 ERC1155 资产
Polymarket 页面上最直观的东西,就是 YES 和 NO 两个方向。这个交互看起来极其简单,但协议层的设计其实很巧妙:YES 和 NO 并不是数据库里的两个选项,而是 Polygon 上真实存在的一对 ERC1155 Outcome Token,底层基于 Gnosis Conditional Token Framework。Positions & Tokens
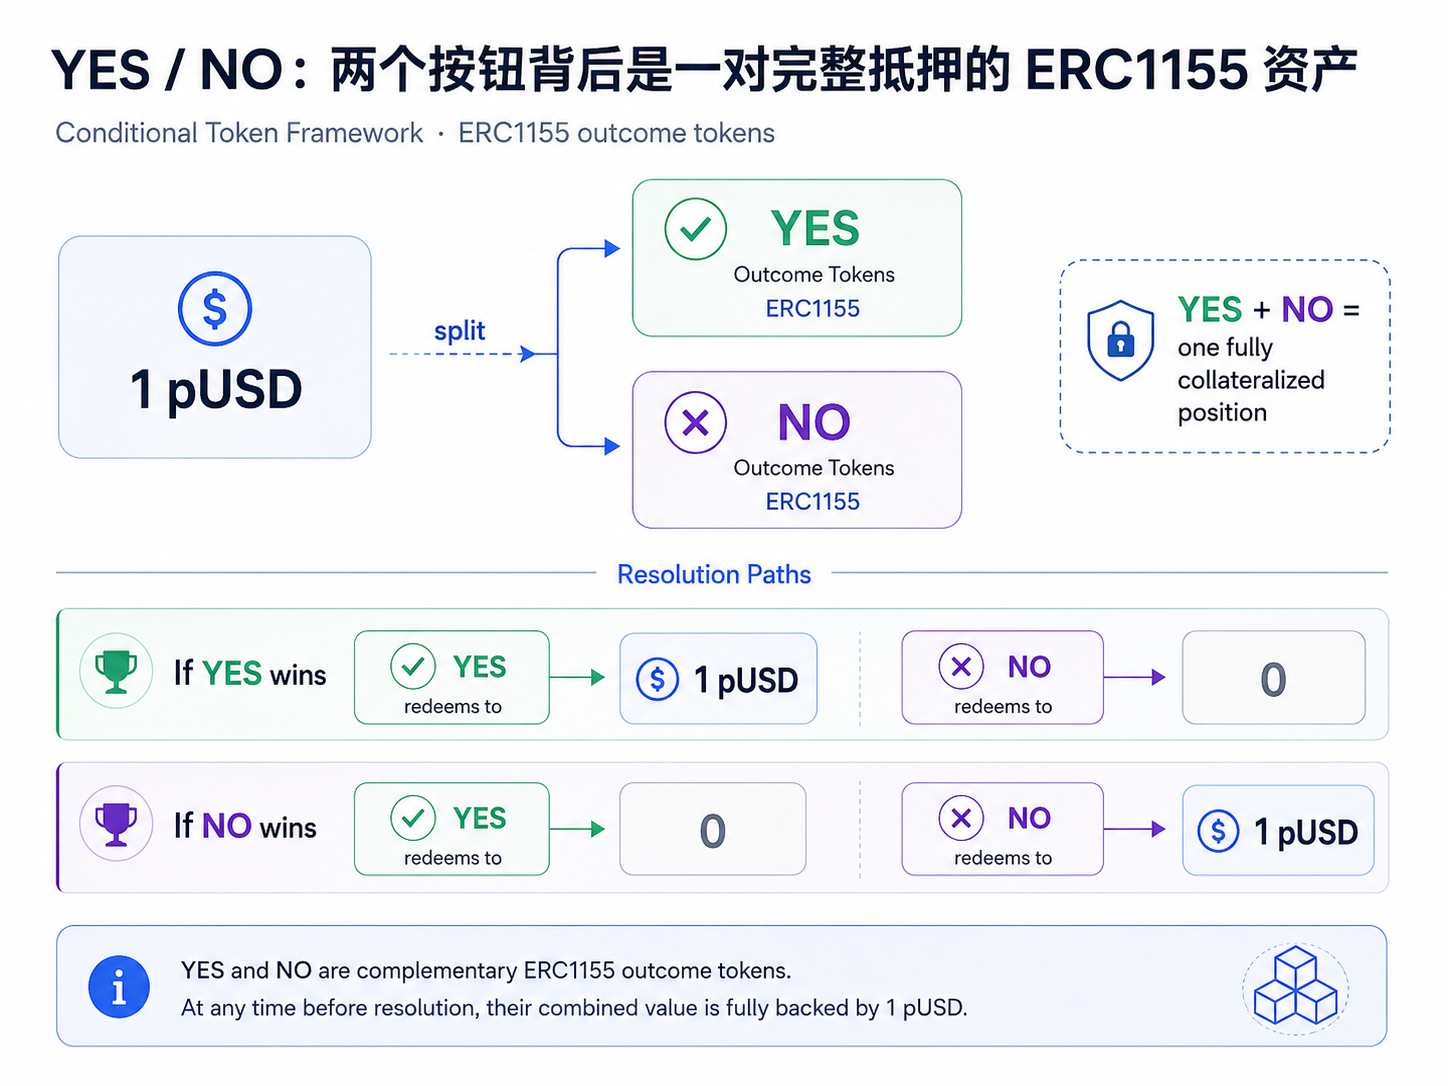
它们最关键的关系非常简单:
1 pUSD
  ↓ split
1 YES + 1 NO
市场结束后,如果 YES 胜出:
1 YES → 1 pUSD
1 NO  → 0
反过来则 NO 价值 1 pUSD。
因此,一个完整的 YES + NO 组合本质上始终对应一份完整抵押。这里最巧妙的地方是:用户看到的只是两个简单按钮,协议看到的却是一组可以 split、merge、最终 redeem 的互补条件资产。
这个资产模型不只是为了把预测结果“Token 化”。后面会看到,正是因为 YES 和 NO 之间存在这种严格的互补关系,Polymarket 才能做到两个 BUY 互相成交,或者把一组 YES + NO 重新 merge 回抵押资产。
Polymarket 当前使用 pUSD 作为交易抵押资产;官方合约页给出的 Polygon 主网 pUSD Proxy 地址是:
0xC011a7E12a19f7B1f670d46F03B03f3342E82DFBCTF Exchange V2 地址是:
0xE111180000d2663C0091e4f400237545B87B996BConditional Tokens 合约地址是:
0x4D97DCd97eC945f40cF65F87097ACe5EA0476045这些地址都可以从 Polymarket 当前的 Contracts 官方页面核对。
三、从 API 下单走到 EIP-712:机器人到底签了什么
如果只是通过 SDK 使用 Polymarket,我们通常不会手动碰底层订单结构。官方 V2 SDK 会替开发者完成签名和请求构造:
const order = await client.createAndPostOrder(
  {
    tokenID,
    price: 0.50,
    size: 10,
    side: Side.BUY,
  },
  {
    tickSize: "0.01",
    negRisk: false,
  }
)
但 SDK 只是把底层细节包装起来了。继续往下看,V2 合约里的 Order 结构已经变成:
struct Order {
    uint256 salt;
    address maker;
    address signer;
    uint256 tokenId;
    uint256 makerAmount;
    uint256 takerAmount;
    Side side;
    SignatureType signatureType;
    uint256 timestamp;
    bytes32 metadata;
    bytes32 builder;
    bytes signature;
}源码:Structs.sol
这里有几个 V2 很明显的变化:V1 中的 nonce、feeRateBps、taker 被移除,增加了 timestamp、metadata 和 builder。官方迁移文档也明确记录了这次签名结构变化。
真正参与 EIP-712 hash 的不是最后的 signature 本身,而是前面的订单字段。当前 Hashing.sol 把 domain 固定为:
name    = Polymarket CTF Exchange
version = 2
然后计算订单的 typed-data hash。Hashing.sol
V2 同时支持 EOA、Polymarket Proxy、Gnosis Safe 和 ERC-1271 四类签名。对新的 API 用户,官方现在主要推荐 deposit wallet + POLY_1271。Signature Types
这也解释了一个常见误区:L2 API Key 能证明一次 HTTP 请求来自谁,但真正能授权资产成交的仍然是订单本身的 EIP-712 签名。 官方文档将 API 鉴权和订单签名分成了两层:L1 使用钱包签名创建/派生 API 凭证,L2 使用 HMAC 认证交易请求,而创建订单仍需要用户签署订单 payload。
四、真正的入口:matchOrders()
V2 把旧版的 fillOrder() / fillOrders() 移除了,核心结算入口统一为 matchOrders()。
当前主合约中的函数签名是:
function matchOrders(
    bytes32 conditionId,
    Order memory takerOrder,
    Order[] memory makerOrders,
    uint256 takerFillAmount,
    uint256[] memory makerFillAmounts,
    uint256 takerFeeAmount,
    uint256[] memory makerFeeAmounts
) external onlyOperator notPaused这里的 onlyOperator 非常关键:普通用户不会直接调用它。用户负责签单,CLOB/Operator 负责把已经撮合好的订单组合提交给 Exchange。
但 onlyOperator 并不意味着 Operator 可以随意转走用户资产。进入 _matchOrders() 以后,合约仍然要验证订单、tokenId、签名、用户 pause 状态、订单剩余数量以及价格是否满足成交条件。最终可执行范围仍然受到用户签名内容约束。
五、最值得看的地方:为什么两个 BUY 也可以成交
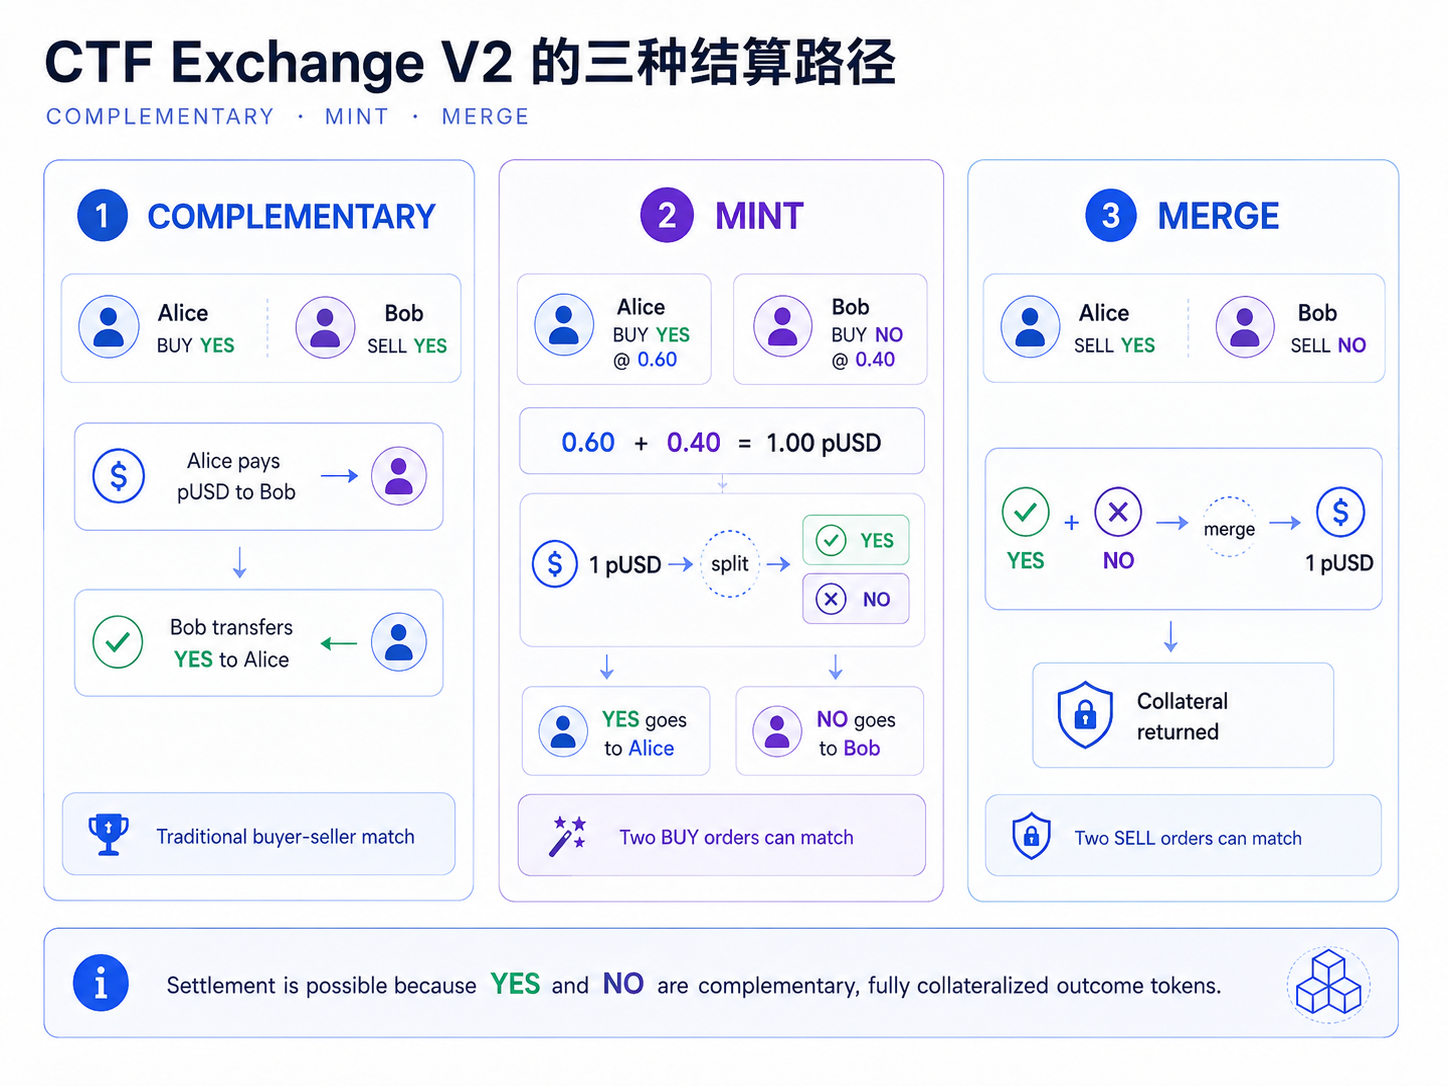
CTF Exchange V2 的 MatchType 只有三个值:
enum MatchType {
    COMPLEMENTARY,
    MINT,
    MERGE
}
这三个类型其实把预测市场与普通现货订单簿的差异暴露得很清楚。
1. COMPLEMENTARY:普通的买卖双方
例如:
Alice: BUY YES
Bob:   SELL YES
这最接近普通交易所:Bob 把 YES Token 给 Alice,Alice 支付 pUSD。
2. MINT:两个 BUY 可以互相撮合
假设:
Alice: BUY YES @ 0.60
Bob:   BUY NO  @ 0.40
乍看两个人都在买,没有卖家。但 YES 与 NO 的价格刚好凑成完整的 1 pUSD:
Alice 0.60 pUSD ─┐
                 ├─ 1 pUSD → split → YES + NO
Bob   0.40 pUSD ─┘                ↓      ↓
                                Alice   Bob
因此 Exchange 可以通过 CTF mint/split 一套新的 Outcome Token 完成交易。
这不是额外发行没有抵押的资产。恰恰相反,正因为 YES + NO 对应完整的 1 pUSD 抵押,两个互补 BUY 才能组成一笔闭合交易。
3. MERGE:两个 SELL 也可以互相撮合
反方向同样成立:
Alice: SELL YES
Bob:   SELL NO
如果 Exchange 同时拿到完整的 YES 与 NO,它可以把一套 Outcome Token merge 回 collateral:
YES + NO → merge → 1 pUSD这就是 Polymarket 合约最值得研究的一点:订单簿看起来像普通 BUY / SELL,但结算层理解的是“完整条件资产组合”。
官方 V2 README 和 Trading.sol 都明确实现了 COMPLEMENTARY / MINT / MERGE 三条路径。V2 README · Trading.sol
六、继续读源码,会看到几个很典型的生产级设计
OrderStatus 被压在一个 storage slot
V2 的订单状态不是两个 uint256:
struct OrderStatus {
    bool filled;
    uint248 remaining;
}
bool + uint248 正好可以放进 256 bit storage slot。订单状态是高频读写数据,这种设计的目标很直接:减少不必要的 storage 成本。
多个 maker 的 mint / merge 会批处理
Trading.sol 在处理多个 maker 时,不是遇到一个订单就立刻 split/merge 一次。源码先累计 totalMintAmount 和 totalMergeAmount,之后再执行批量 CTF 操作,然后进入分发阶段。
这意味着 V2 不只改了接口,它在结算路径里显式考虑了 multi-maker transaction 的 gas 成本。
事件发射也做了底层优化
Events.sol 没有只依赖最直接的 Solidity emit 写法,而是预先计算 event topic,并使用 assembly 构造部分日志数据。Events.sol
不过这里有一个写技术文章时值得注意的细节:V2 README 对部分 helper 的描述可能落后于当前 main。例如 README 曾把 CalculatorHelper 描述为 assembly-optimized,但当前主分支的 CalculatorHelper.sol 已经非常短,只保留普通的乘除计算。所以分析生产合约时,README 可以作为地图,但最终结论应该回到当前源码。
类似地,V2 上线迁移文档记录的是 Solidity 从 0.8.15 升到 0.8.30;而当前 main 的 CTFExchange.sol 已经使用 pragma solidity 0.8.34。这也说明公开仓库在上线后仍持续演进。
七、把 API 经验和链上结算连起来
从机器人开发视角,一笔交易可以分成两套完全不同的系统:
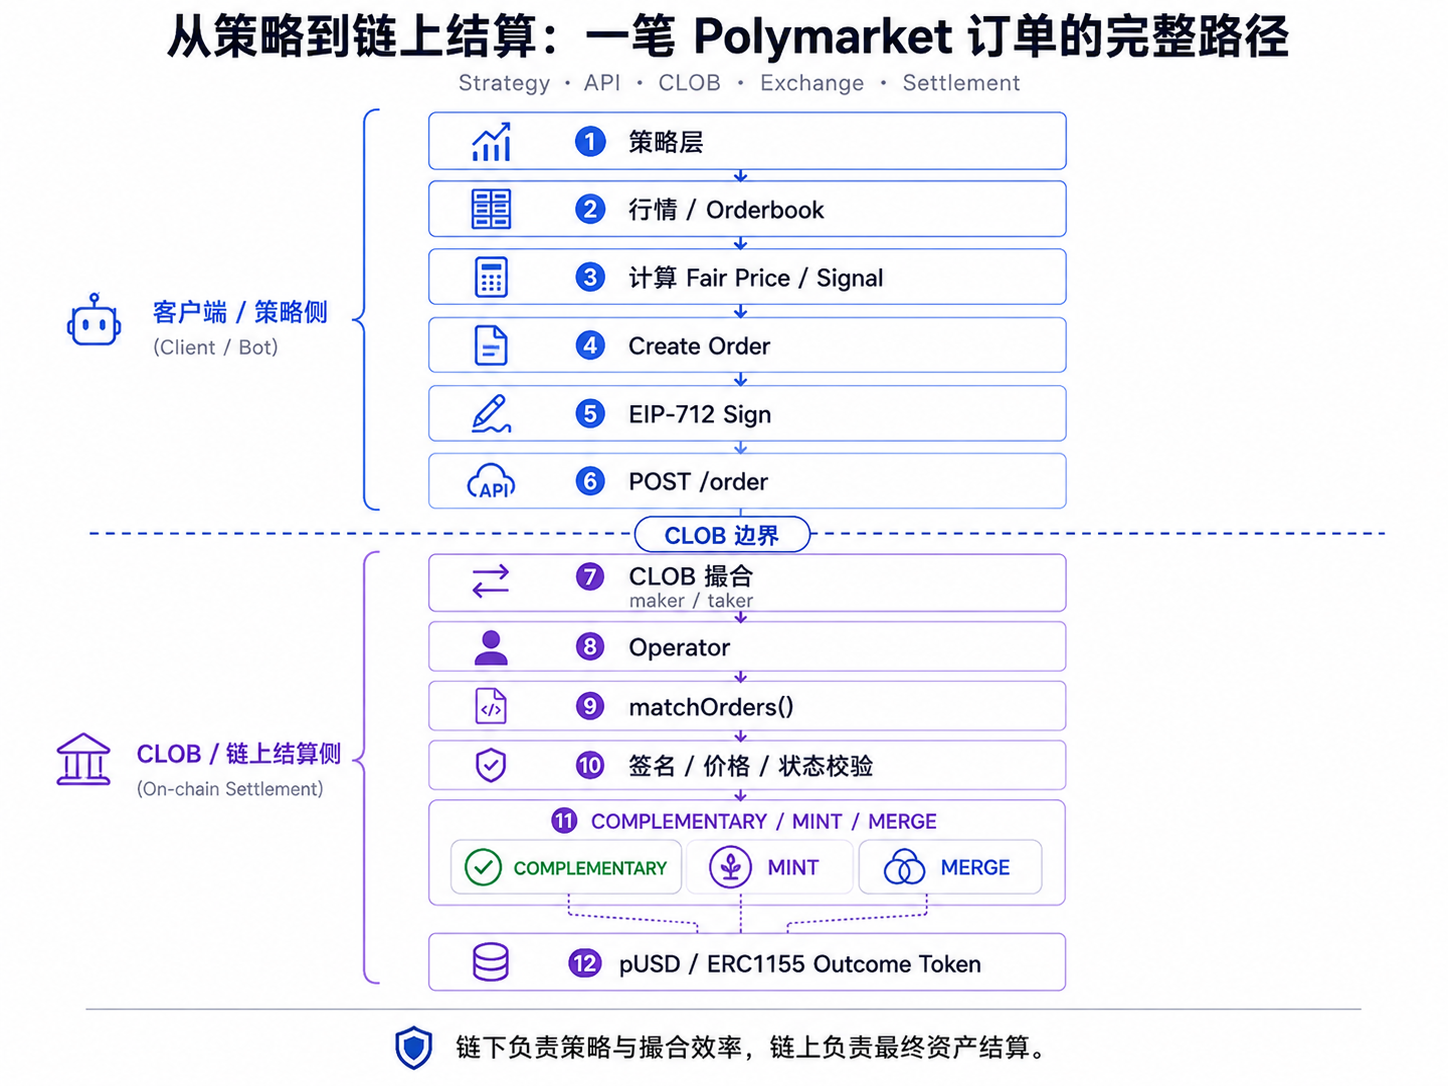
我认为这是理解 Polymarket API 最重要的一层补充:如果只会调用 getOrderBook() 和 createAndPostOrder(),我们理解的是交易接口;把 matchOrders()、CTF 和 collateral layer 一起看,才真正理解了这套系统的结算模型。
对于量化机器人来说,这也直接影响工程判断。例如:
tokenId不只是 API 中的市场标识,它最终对应 ERC1155 position;- API 的 order status 与链上
OrderStatus属于不同层级的问题; - 交易失败不一定只是“API 请求失败”,也可能发生在签名、余额、授权、价格 crossing 或链上结算条件;
- 做库存和做市时,YES/NO 的 split / merge 不是外围功能,而是资金效率的一部分。
八、一笔真实 Polygon 交易留下了什么
官方合约地址并不是只存在文档里。PolygonScan 上可以直接观察 0xE111...996B 的实际结算事件。
例如交易:
0xd67e955fca9ee74809b18df15d3d253127f0ac837d0e8d101921ba75eb19fed2
PolygonScan 解码出了来自 Polymarket: CTF Exchange V2 的 OrdersMatched 事件,其中包含:
takerOrderHash
maker / taker related address
side
tokenId
makerAmountFilled
takerAmountFilled
同一笔交易还可以看到 OrderFilled 数据中的 fee、builder、metadata 等字段。
这与 V2 的 ITrading.sol / Events.sol 定义能够对应起来。也就是说,从 API 里提交的抽象订单,最终确实会落成 Polygon 上可验证的交易与事件日志。
这一节目前只做到 event-level verification。如果后续作为正式 Portfolio 文章发布,我会继续选择一笔结构清晰的交易,把 calldata、maker/taker、ERC20/ERC1155 Transfer、CTF mint/merge 与最终余额变化完整 trace 一遍,而不是为了“看起来完整”虚构一条链路。
九、这套架构真正解决的是什么
拆完以后,Polymarket 的核心并不神秘:它把一个预测市场拆成了几层彼此边界清晰的系统。
CLOB 负责撮合效率;EIP-712 负责用户授权;Exchange 负责原子结算;Conditional Token Framework 负责条件资产表达;pUSD 提供抵押层。
这些组件组合在一起后,前端仍然可以保持接近传统 Order Book 的交易体验,但最终成交对应的资产所有权会落到链上。API 和交易机器人解决的是下单与执行问题,Exchange、CTF 和抵押层则决定订单成交后资产如何被创建、交换、合并和赎回。